В iGaming оператор и платформа стоят по разные стороны одной системы. Оператор работает с игроком, продуктом и экономикой бренда; платформа держит технологическую часть - от учетной записи и кошелька до интеграций с контентом, платежами и внешними сервисами. На практике граница плавает: крупный оператор часть стека пишет сам, а платформенный поставщик иногда берет на себя еще и managed services.
Смотреть только на ярлык компании мало. Куда полезнее разложить ответственность по функциям. Где живет аккаунт игрока? Кто контролирует wallet и бонусы, кто проводит KYC/AML, кто отвечает за отчетность, локальные ограничения и инциденты? На этих вопросах быстро видно, кто действительно управляет продуктом и где появится зависимость от поставщика.
Оператор iGaming: бизнес, продукт и ответственность
Оператор работает в B2C-контуре: выводит азартный или беттинг-продукт к конечной аудитории под своим либо лицензированным брендом. На его стороне обычно остаются продуктовые правила, маркетинг, поддержка, платежный опыт, риск-менеджмент и соблюдение требований рынка, на котором разрешена деятельность.
Под общим названием iGaming скрываются разные вертикали - online casino, sportsbook, poker, bingo, online lottery. У них не один и тот же технический профиль. Казино опирается на RGS, агрегаторы и каталог игр; sportsbook зависит от линии, odds/data feeds, trading и risk management; в poker критична ликвидность. Лотерейные продукты часто живут в отдельном регуляторном контуре.
Сам оператор не обязан владеть всем стеком. Один бренд держит собственные PAM и платежную архитектуру, другой собирается на turnkey-решении, третий работает в white label. Снаружи сайты могут быть похожи, а внутри - разная степень контроля над данными, поставщиками и roadmap.
Что находится внутри iGaming-платформы
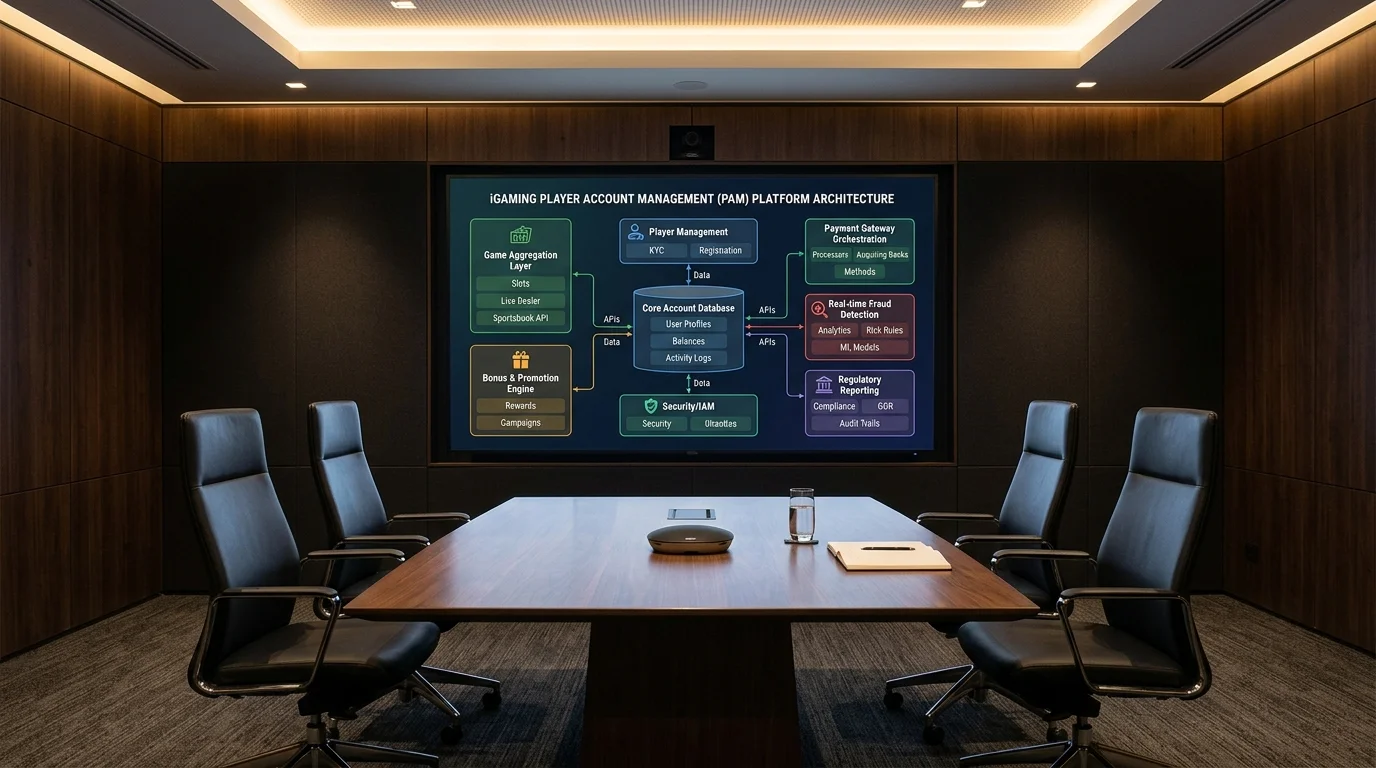
Под iGaming-платформой обычно понимают B2B-ядро, на котором запускается и обслуживается продукт. В центре часто находится PAM (Player Account Management): он связывает профиль игрока с верификацией, wallet, транзакциями, бонусами, ограничениями, историей активности и back office. Вокруг PAM уже наращиваются остальные модули.
В одном поставочном контуре могут оказаться такие компоненты:
- PAM и player wallet - аккаунт, баланс, история операций, лимиты и сегменты игрока;
- CRM и bonus engine - кампании, промокоды, free spins, cashback, турниры и триггеры;
- casino aggregation - одно подключение к нескольким игровым студиям и их каталогам;
- sportsbook - prematch/live, trading tools, risk management и odds feeds;
- payments - PSP-интеграции, routing, сверка операций и antifraud;
- KYC/AML - идентификация, проверки и мониторинг транзакционного риска;
- affiliate software - трекинг, атрибуция, кабинеты партнеров и расчеты;
- reporting и BI - GGR, NGR, cohort-метрики, финансовые и операционные отчеты;
- responsible gambling - лимиты, самоисключение и контроль риск-паттернов;
- API и интеграционный слой - точки подключения внешних сервисов и собственных модулей оператора.
Но слово «есть» в презентации и реально доступная функция - не всегда одно и то же. Модуль может входить только в отдельный тариф, требовать дополнительной интеграции или не работать в нужной юрисдикции. Конфигурацию сверяют по спецификации и договору конкретного проекта, а не по общей витрине поставщика.
Платформа, агрегатор, студия и sportsbook-провайдер: разные роли
У рынка есть еще одна путаница: платформу, агрегатор, игровую студию и sportsbook-провайдера часто называют одним словом «провайдер». В закупке и интеграциях такое упрощение быстро мешает: это разные звенья.
| Тип участника | Что поставляет | Что критично проверить |
|---|---|---|
| Платформенный провайдер | PAM, wallet, back office, бонусы, CRM, reporting, интеграции | Архитектуру, API, права на данные, масштабирование, SLA, миграцию |
| Game aggregator | Доступ к играм нескольких студий через одну интеграцию | Доступный каталог по GEO, сертификацию, RTP-варианты, коммерческие права |
| Game studio | Слоты, table games, live casino или другой игровой контент | Лицензирование, сертификацию, математику, рынки распространения |
| Sportsbook provider | Betting engine, prematch/live, trading, risk, odds/data feeds | Покрытие событий, задержки данных, маржу, managed trading, лимиты |
| Payments/KYC/AML vendor | Платежи, идентификацию, antifraud и комплаенс | Поддерживаемые страны, методы, правила risk scoring и хранение данных |
| Affiliate/marketing tech | Трекинг трафика, атрибуцию, CRM-инструменты и партнерские расчеты | Модель атрибуции, интеграцию с PAM, отчеты и защиту от фрода |
Агрегатор дает доступ к контенту, но не заменяет PAM. Студия делает игры, однако обычно не ведет аккаунт игрока и его баланс. Sportsbook бывает отдельным сервисом или модулем большой платформы. Сравнение начинается после того, как понятна реальная роль каждого поставщика в стеке.
White label, turnkey и modular: контроль оператора
White label. Его выбирают, когда скорость запуска важнее архитектурной свободы. Поставщик может дать готовую платформу, контент, интеграции и часть операционных процессов. Запуск получается короче, зато выбор компонентов и правила их замены сильнее зависят от экосистемы партнера.
В white label быстро всплывает вопрос контроля. Кому принадлежат данные и отношения с игроком? Кто заключает договоры с PSP и контент-провайдерами? Можно ли заменить отдельный модуль без смены всей схемы? Ответы на эти пункты важнее количества функций в коммерческой презентации.
Turnkey. У этой модели компромисс другой. Оператор получает готовую технологическую основу, но чаще сохраняет больше самостоятельности: бренд, коммерческие отношения, часть интеграций и, в зависимости от модели, лицензионный контур. Собственной разработки нужно меньше, чем при сборке стека с нуля.
Считать такой вариант стоит по полной стоимости, а не по setup fee. В смету попадают интеграции, certification work, поддержка, minimum commitments, managed services и будущие доработки. Дешевый вход легко становится дорогим через год, если каждое изменение оплачивается отдельно.
Modular / API-first. Такая схема дает больше свободы. Front end может быть собственным, PAM - внешним, sportsbook - у другого поставщика, а PSP и CRM подключаться независимо. Зависимость от монолитного вендора ниже, зато интеграционная ответственность ложится на команду оператора.
У модульности есть простая цена: больше стыков. Нужны единые логи, event tracking, контроль версий API, мониторинг платежных и игровых транзакций, понятная схема эскалации. Без этого проблема одного сервиса быстро превращается в спор между несколькими поставщиками о том, «на чьей стороне ошибка».
Как собирается технологический стек оператора
Рабочий iGaming-продукт почти никогда не сводится к одному приложению. Это несколько слоев, связанных транзакциями, событиями и данными:
- Front end принимает пользовательский трафик и формирует интерфейс бренда.
- PAM ведет учетную запись, статусы, сегменты и ограничения игрока.
- Wallet управляет балансом и денежными событиями.
- Casino или sportsbook layer обрабатывает игровую или беттинг-логику.
- Aggregator/RGS/content layer связывает платформу с игровыми студиями и сертифицированными тайтлами.
- Payments принимают и выводят средства в рамках доступных и разрешенных методов.
- KYC/AML и fraud проверяют личность, транзакции и риск-паттерны.
- CRM/bonusing управляет жизненным циклом пользователя и промомеханиками.
- Data/BI/reporting объединяет продуктовые, финансовые и регуляторные данные.
- Responsible gambling применяет ограничения и процедуры защиты пользователя.
Именно на стыках обычно и ломается самое неприятное. Бонус начислился в CRM, но не сошелся с wallet. KYC подтвердил пользователя, однако данных не хватает для локальной отчетности. Игра видна в каталоге агрегатора, но закрыта для нужного GEO. По отдельности каждый сервис «работает» - продукт при этом нет.
Поставщики на международном рынке. В международных каталогах регулярно встречаются EveryMatrix, Playtech, SOFTSWISS, BetConstruct, Digitain, GR8 Tech, NuxGame, Slotegrator, Uplatform, Pragmatic Solutions, Aristocrat Interactive, SoftGamings и Bragg Gaming Group. Сами названия ничего не ранжируют: у компаний различаются продуктовые наборы, лицензии, целевые рынки и глубина managed services.
У одного поставщика сильнее PAM и casino stack, у другого - sportsbook, у третьего - aggregation или turnkey-поставка. Даже внутри одной группы набор модулей меняется от контракта к контракту. Бренд в short list - всего лишь повод открыть документацию; пригодность решения еще надо доказать.
В контентном слое часто встречаются Evolution, Pragmatic Play, BGaming, Evoplay, Relax Gaming и Pariplay. Логотип в лобби еще не доказывает прямую интеграцию: один и тот же тайтл может приходить через агрегатора, а коммерческие права и доступность по GEO при этом будут различаться.
Как выбирать платформу под конкретный проект
Отбор платформы проще начинать с собственных ограничений проекта, а не с демо поставщика. Когда требования записаны заранее, маркетинговые преимущества легче отделить от того, что действительно влияет на запуск:
- Целевые GEO и регуляторная модель. Сначала проверяют, разрешены ли технология и конкретные поставщики в нужной юрисдикции.
- Вертикали. Casino, sportsbook, live casino, poker и lottery требуют разного набора модулей.
- Ownership данных. Нужен понятный доступ к raw events, финансовым данным, профилям и истории игрока.
- Интеграции. Смотрят API, webhooks, документацию, sandbox, versioning и rate limits - желательно до подписания.
- Платежная свобода. Отдельный вопрос - можно ли подключить своего PSP и кто управляет routing.
- Контент. Каталог сверяют по GEO, сертификатам и договорным правам, а не по общей цифре игр.
- Комплаенс. KYC, AML, self-exclusion, responsible gambling, audit trail и reporting должны совпадать с требованиями рынка.
- Масштабирование. Запрашивают фактические лимиты по транзакциям, событиям, сессиям, рынкам и брендам.
- SLA и incident management. Нужны severity matrix, время реакции, порядок коммуникации и post-mortem.
- Exit plan. Формат выгрузки и порядок миграции лучше согласовать до первого платежа поставщику.
Риски, которые обычно проявляются уже после запуска
Vendor lock-in. Он начинается не с долгого контракта, а с контроля над критическими данными и связями. Если экспорт истории, перенос wallet, пользовательские идентификаторы или контентные договоры нельзя забрать без участия поставщика, выход уже будет сложным. Чем шире единый контракт, тем внимательнее нужен exit plan.
Каталог игр и реальная доступность - не одно и то же. Цифра «тысячи игр» ничего не говорит о том, что окажется в конкретном лобби. Имеют значение разрешенные тайтлы, версия RTP, сертификаты, коммерческие права и ограничения по рынку. Даже действующая интеграция со студией не означает, что оператор получит весь ее портфель.
Лицензия поставщика не заменяет лицензию оператора. B2B-разрешение технологического поставщика и право B2C-оператора принимать ставки или проводить игры - разные уровни регулирования. В некоторых юрисдикциях отдельно лицензируются gaming service и critical gaming supply. Перед запуском проверяют не просто наличие лицензии, а то, какие действия она покрывает.
«Все в одном» удобно до тех пор, пока не начинается миграция. Монолитная поставка упрощает старт. Дальше проявляется обратная сторона: если PAM, wallet, CRM, sportsbook, aggregation и payments тесно сцеплены, замена одного элемента тянет за собой несколько соседних. У модульной схемы свои хлопоты - больше интеграций и точек отказа. Универсального победителя нет; отличается цена контроля.
После запуска платформу лучше оценивать по рабочим метрикам, а не только по uptime. Красивые архитектурные схемы к этому моменту уже мало помогают. Платформу видно по тому, как проходят регистрация, KYC, депозиты, выводы, игровые события и инциденты. Набор метрик стоит привязывать к реальным операциям:
- успешность регистрации и KYC;
- доля успешных депозитов и выводов;
- время обработки платежной транзакции;
- ошибки wallet и сверки балансов;
- latency игровых и betting-событий;
- доступность контента по GEO;
- частота ошибок API и webhooks;
- скорость подключения нового PSP или студии;
- время реакции на P1/P2-инциденты;
- полнота audit trail и отчетности;
- доля ручных операций в KYC/AML и поддержке;
- стоимость обслуживания стека на активного пользователя или на объем транзакций.
GGR и NGR нужны бизнесу, но они не показывают, где именно болит технология. Если падает конверсия в депозит, проверять придется PSP, KYC и front end. Сбой игрового сеанса может оказаться в агрегаторе, RGS или PAM. Промежуточные метрики нужны, чтобы не искать причину вслепую.
Российская аудитория: сначала право, потом технология
Для России терминология международного iGaming не равна разрешенной модели работы. Федеральный закон № 244-ФЗ запрещает организацию и проведение азартных игр через интернет на территории РФ, кроме предусмотренного законом приема интерактивных ставок и выплаты выигрышей организаторами букмекерских контор и тотализаторов. Для букмекеров действует отдельный набор требований, в том числе к лицензированным организаторам и учету интерактивных ставок.
С 1 сентября 2026 года действует механизм самоотказа от участия в азартных играх; для букмекеров и тотализаторов также появились дополнительные требования к информированию о рисках и последствиях участия. Для B2B-поставщика это уже не вопрос перевода интерфейса. Localization затрагивает продуктовую схему целиком: допустимые функции, платежи и обязанности каждой стороны.
Если продукт нацелен на пользователей из России, юридический контур разбирают до подключения игр и платежей. Лицензия MGA, UKGC или Curaçao, международная white label-модель и зарубежная инфраструктура сами по себе не дают права предлагать в РФ тот продукт, для которого российское законодательство не предусматривает такую модель.
Юрисдикция меняет архитектуру продукта, а не только набор юридических документов. На международном рынке часто встречаются UK Gambling Commission (UKGC), Malta Gaming Authority (MGA), Curaçao Gaming Authority. В Канаде отдельно выделяется модель Онтарио с AGCO и iGaming Ontario. Регулятор задает и технические рамки: требования к KYC/AML, responsible gambling, reporting, рекламе, поставщикам, данным и сертификации контента.
Фраза «платформа поддерживает страну» слишком широкая. Нужна более приземленная проверка: какая лицензия, какое юрлицо, какой модуль и версия, какие PSP и игровые студии доступны, кто формирует обязательную отчетность. На двух рынках одна и та же платформа может работать по-разному.
Что проверить до подписания контракта
- Сверить юридические лица. Бренд на сайте и компания, которая подпишет договор, могут быть разными.
- Проверить лицензии и разрешения. Смотреть их лучше в реестре регулятора, а не в презентации поставщика.
- Запросить архитектурную схему. Должно быть видно, что принадлежит вендору, что отдано третьим сторонам и где точки отказа.
- Разобрать data ownership. Формат экспорта, частота выгрузки, raw data, retention и удаление должны быть прописаны заранее.
- Проверить API руками. Sandbox и документация быстро показывают реальную интеграционную свободу.
- Составить payment/KYC map. Для каждого GEO фиксируются провайдеры, ограничения и запасные сценарии.
- Собрать контентную матрицу. Студия → игра → сертификат → GEO → RTP → коммерческое право.
- Зафиксировать SLA. Кроме uptime нужны response/resolution time, severity matrix и ответственность за внешних поставщиков.
- Посчитать TCO. Setup fee, minimum monthly fee, rev share, managed services, интеграции, сертификация, миграция и поддержка считаются вместе.
- Согласовать exit plan. Сроки, стоимость, формат данных, перенос балансов и история транзакций не должны оставаться «на потом».
Когда собственная платформа действительно оправдана
Собственная разработка имеет смысл, когда контроль над технологическим слоем уже дает измеримый эффект: ускоряет эксперименты, защищает data strategy, снимает ограничения чужого roadmap или позволяет реализовать механику, которой нет у поставщиков. Просто желание «не платить провайдеру» редко покрывает стоимость команды и поддержки.
Даже тогда стек обычно остается смешанным. Собственный PAM не отменяет внешние студии, агрегаторы, PSP, KYC/AML, data feeds или отдельные sportsbook-компоненты. Внутри разумно оставлять то, где компания действительно выигрывает от контроля; остальное можно покупать как сервис.
Рынок удобнее читать по изменениям в стеке, а не по списку брендов. Сначала компанию стоит разложить по ролям. У оператора смотрят лицензии, юридические лица, рынки, вертикали, группу и технологических партнеров. У платформы - модули, B2B-разрешения, интеграции, инфраструктурные зависимости и фактически обслуживаемые рынки. Так меньше шансов принять маркетинговый бренд за устройство бизнеса.
Еще информативнее смотреть на изменения. Новая лицензия, миграция PAM, контракт с агрегатором, запуск sportsbook, смена PSP или выход в новое GEO показывают, где у компании сейчас перестраивается стек. Именно в такие моменты возникают новые потребности в платежах, комплаенсе, контенте и data-инфраструктуре.
Граница ответственности важнее известности бренда. На практике она проходит там, где лежат данные и право принимать решение. Оператор отвечает за продукт и отношения с пользователем; платформа дает технологический контур, а вокруг него подключаются студии, агрегаторы, sportsbook, PSP, KYC/AML, antifraud, affiliate tech и data services.
Перед выбором поставщика лучше зафиксировать три вещи: юрисдикцию, ownership данных и сценарий выхода. Уже после этого сравнивать PAM, wallet, контент, sportsbook, payments и managed services. Если про экспорт данных, SLA и миграцию начинают говорить только после коммерческого оффера, архитектурные вопросы заданы слишком поздно.